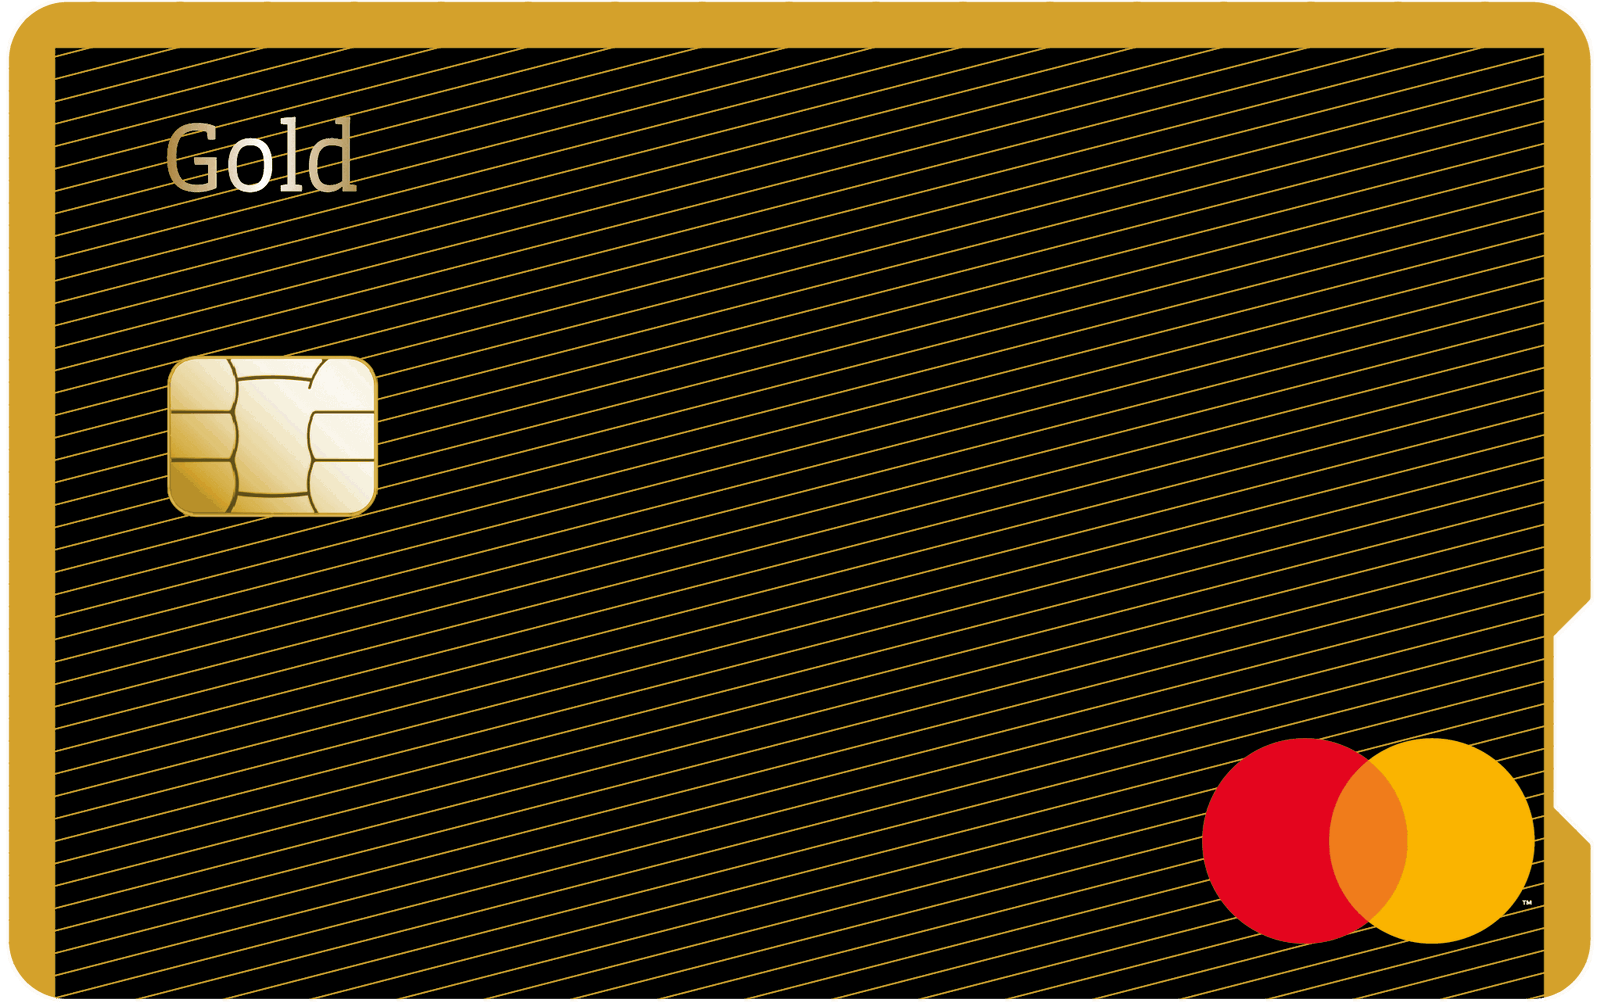
Cembra Mastercard Gold im Test 2026: Gebühren & Erfahrungen

CHF 135
Zum Kreditkarten-VergleichCHF 135
Die Cembra Mastercard Gold bietet einen Kreditrahmen von bis zu CHF 20'000 und Reiseversicherungen, verursacht jedoch eine Jahresgebühr von CHF 135.
Zusammenfassung zur Cembra Mastercard Gold
Die Cembra Mastercard Gold erreicht im Capitalo-Vergleich 58 von 100 Punkten und erhält die Note «Ausreichend». Diese Kreditkarte bietet Nutzern in der Schweiz einen Kreditrahmen von CHF 5'000 bis zu CHF 20'000 sowie eine integrierte Reise- und Flugunfallversicherung. Mit einer Jahresgebühr von CHF 135 und einem Fremdwährungszuschlag von 2.00 % positioniert sich das Zahlungsmittel im gehobenen Segment. Wer eine Kreditkarte mit Versicherungspaket sucht, erhält hier ein eigenständiges Produkt ohne Zwang zu einem neuen Girokonto.
Vorteile und Nachteile der Karte
Die Cembra Mastercard Gold weist spezifische Merkmale auf, die sie von gebührenfreien Karten abheben. Die inkludierte Reise- und Flugunfallversicherung mit einer Deckungssumme von bis zu CHF 600'000 deckt wesentliche Risiken auf Reisen ab. Dennoch sind die reguläre Jahresgebühr von CHF 135 und die Kosten beim Bargeldbezug von 3.75 % wesentliche Preisfaktoren.
Vorteile
- Hoher Kreditrahmen: Mit einer Limite von bis zu CHF 20'000 bietet die Karte finanzielle Flexibilität für grössere Anschaffungen.
- Umfangreiche Reiseversicherung: Inkludiert ist eine Reise- und Flugunfallversicherung mit einer Deckungssumme von bis zu CHF 600'000 sowie CHF 60'000 für Rettungskosten.
- Unabhängigkeit vom Kontokorrent: Als Standalone-Karte erfordert sie keinen Wechsel der Hausbank und lässt sich per Lastschriftverfahren begleichen.
- Mobiles Bezahlen: Die Integration von Apple Pay, Google Pay und Samsung Pay ermöglicht kontaktlose Zahlungen per Smartphone.
- Weltweite Akzeptanz: Über das Mastercard-Netzwerk lässt sich die Karte an weltweiten Akzeptanzstellen einsetzen.
Nachteile
- Hohe Jahresgebühr: Mit CHF 135 pro Jahr fallen spürbare fixe Kartengebühren an.
- Teure Bargeldabhebungen: Mit 3.75 % Gebühr (mindestens CHF 10) im In- und Ausland ist der Bargeldbezug kostenintensiv.
- Fremdwährungsgebühr: Bei Zahlungen in Fremdwährungen fällt ein Aufschlag von 2.00 % an, was den Auslandseinsatz verteuert.
Cembra Mastercard Gold im Vergleich
Im Schweizer Marktvergleich zeigt sich deutlich, wie sich die Cembra Mastercard Gold gegenüber kontogebundenen und gebührenfreien Alternativen behauptet. Karten wie Neon Free oder Revolut Standard verlangen keine Jahresgebühr und weisen geringere Fremdwährungskosten auf. Die Cembra-Kreditkarte punktet primär mit ihrem Kreditrahmen von bis zu CHF 20'000 und dem Versicherungspaket. Für eine revolvierende Teilzahlung berechnet die Bank einen effektiven Jahreszins von 12.00 % (repräsentatives Beispiel: Bei einem beanspruchten Kreditbetrag von CHF 5'000 beträgt der effektive Jahreszins 12.00 %).
| Produkt | Jahresgebühr | Fremdwährungsgebühr | Score |
|---|---|---|---|
| Cembra Mastercard Gold | CHF 135 | 2.00 % | 58/100 (Ausreichend) |
| Neon Free | ohne Gebühren | 0.35 % | 82/100 (Sehr gut) |
| Revolut Standard | ohne Gebühren | 0.00 % | 80/100 (Gut) |
Für wen eignet sich diese Kreditkarte?
Ideale und weniger ideale Nutzer
Die Cembra Mastercard Gold richtet sich an Nutzer, die häufig Reisen buchen und einen grossen Verfügungsrahmen wünschen. Mit einer Limite von bis zu CHF 20'000 dient sie als Reserve für Notfälle oder planbare Buchungen. Die Reiseunfallversicherung mit einer Deckung von CHF 600'000 federt Risiken auf Reisen ab, sofern die Tickets mit der Karte bezahlt werden.
Weniger geeignet ist das Produkt für Personen, die primär im Ausland günstig einkaufen oder Bargeld beziehen wollen. Der Fremdwährungsaufschlag von 2.00 % und die Abhebegebühren von 3.75 % (mindestens CHF 10) verursachen bei häufiger Nutzung spürbare Zusatzkosten. Preisbewusste Kontoinhaber greifen hier eher zu Karten ohne Jahresgebühr.
So eröffnest du die Cembra Mastercard Gold
Voraussetzungen prüfen
Antragsteller müssen mindestens 18 Jahre alt sein, einen Wohnsitz in der Schweiz haben und ein regelmässiges Einkommen nachweisen. Schweizer Bürger legitimieren sich mit Pass, Identitätskarte oder Führerausweis, ausländische Staatsangehörige mit einem Ausländerausweis (B oder C).
Online-Antrag ausfüllen
Erfasse die persönlichen Angaben sowie Daten zur Wohn- und Finanzsituation im Antragsformular der Cembra Money Bank. Nach Prüfung der Angaben wird der Vertrag online bereitgestellt oder auf Wunsch per Post zugestellt.
Bonitätsprüfung und Genehmigung
Die Bank nimmt eine obligatorische Prüfung bei der ZEK (Zentralstelle für Kreditinformation) vor. Das Ergebnis entscheidet über die Ausstellung der Karte und die Bewilligung des individuellen Kreditrahmens.
Kartenversand
Nach erfolgreicher Bewilligung wird die physische Kreditkarte per Post zugestellt, die PIN folgt aus Sicherheitsgründen in einem separaten Brief.
Experten-Einschätzung
Persönliches Fazit von Alexander Senger
«Die Cembra Mastercard Gold eignet sich für Konsumenten, die gezielt nach einem eigenständigen Kreditrahmen von bis zu CHF 20'000 und Reiseversicherungsschutz suchen», erklärt Alexander Senger, Geschäftsführer von Capitalo. «Wer das Modell hingegen für alltägliche Einkäufe oder häufige Währungswechsel nutzt, trägt mit CHF 135 Jahresgebühr und 2.00 % Fremdwährungszuschlag merkliche Kosten. Bei einer Nutzung der Teilzahlungsfunktion greift ein effektiver Sollzins von 12.00 %. Um diese Sollzinsen zu umgehen, empfiehlt sich die vollständige Begleichung des monatlichen Rechnungsbetrags per Lastschriftverfahren.»
Konditionen im Überblick
| Kondition | Details |
|---|---|
| Gebühren | |
| Jahresgebühr | CHF 135.00 / Jahr |
Die Jahresgebühr kann im Rahmen von Promotionen (z.B. in Verbindung mit Privatkrediten) erlassen werden. | |
| Partnerkarte | Kostenlos |
| Ersatzkarte | CHF 20.00 |
| Auslandseinsatz | 2.00 % |
| Bargeld & Geldautomaten | |
| Bargeld Inland | CHF 10.00 / Abhebung |
| Bargeld Ausland | 3.75 % (min. CHF 10.00) |
| Tageslimit Bargeld | CHF 1'000.00 |
| Bargeldabhebung zinsfrei | Nein (Zinsen nach Zahlungsfrist) |
| Zinsen & Rückzahlung | |
| Sollzins (variabel) | 12.00 % p.a. |
| Effektiver Jahreszins | 12.00 % p.a. |
| Zinsfreie Zeit | 20 Tage |
| Mindestrückzahlung | 2.50 % / Monat |
| Limits | |
| Kreditrahmen | CHF 5'000.00 - CHF 20'000.00 |
| Abrechnung | |
| Abrechnungsmodell | Manuelle Überweisung |
Zinsen fallen erst an, wenn man die Rechnung nicht innerhalb der gewährten Zahlungsfrist beglichen hat. | |
| Rewards & Cashback | |
| Versicherungen | |
| Reiseversicherung | Inklusive |
| Weitere Versicherungen | Reiseversicherungspaket |
| Features | |
| Kontaktlos bezahlen | Ja |
| Apple Pay | Ja |
| Google Pay | Ja |
| Online-Konto | Verfügbar |
| Voraussetzungen | |
| Mindestalter | 18 Jahre |
| Mindesteinkommen | CHF 0.00 / Jahr |
| Bonitätsprüfung | Nicht erforderlich |
| Girokonto erforderlich | Nein |
| Lieferzeit | 10 Werktage |
Häufige Fragen
1. Was kostet die Karte pro Jahr?
2. Wie hoch ist das Limit der Karte?
3. Welche Versicherungen sind inklusive?
4. Wie hoch sind die Gebühren für Bargeldbezüge?
5. Kann ich die Karte mit Apple Pay nutzen?
6. Wie hoch ist der Sollzins bei Teilzahlung?
Bei Nutzung der flexiblen Teilzahlung fällt ein effektiver Jahreszins von 12.00 % an. Um diese Zinsen zu vermeiden, lässt sich die monatliche Abrechnung per Lastschriftverfahren vollständig begleichen.