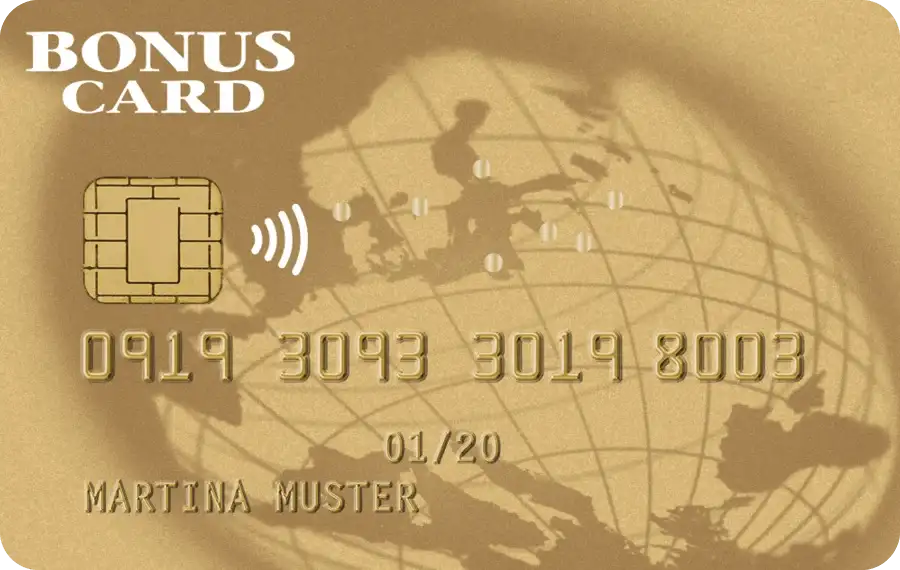
Bonus Card Classic im Test 2026: Gebühren & Erfahrungen

CHF 48
Die Bonus Card Classic bietet weltweite Akzeptanz und ein Bonusprogramm, verursacht jedoch ab dem zweiten Jahr eine Jahresgebühr von CHF 48.00.
Bonus Card Classic im Test
Die Bonus Card Classic erzielt im aktuellen Capitalo-Test mit 49 von 100 Punkten die Note «Mangelhaft» (2,5 Sterne). Diese Bewertung resultiert primär aus den laufenden Nebenkosten: Zwar reduziert die Herausgeberin die reguläre Jahresgebühr von CHF 48.00 im ersten Vertragsjahr auf CHF 30.00, doch schlagen Transaktionen ausserhalb der Schweiz mit einer Fremdwährungsgebühr von 2.00 % zu Buche. Bargeldbezüge am Automaten kosten 4.00 % beziehungsweise mindestens CHF 10.00 Gebühr pro Bezug.
Das Produkt punktet bei der Akzeptanz sowie beim mobilen Bezahlen via Apple Pay und Google Pay. Demgegenüber stehen das Fehlen jeglicher Versicherungsleistungen und ein Sollzinssatz von 12.00 % bei aktivierter Teilzahlung. Wer ein flexibles Zahlungsmittel ohne Kontowechsel sucht und den Kreditkarten-Vergleich nutzt, findet ein solides Instrument für den reinen Inlandseinsatz, muss Nebengebühren jedoch konsequent meiden.
Vorteile und Nachteile der Karte
Vorteile
- Kein Kontozwang: Es handelt sich um eine Standalone-Karte, für die kein neues Girokonto bei einer bestimmten Bank erforderlich ist.
- Mobiles Bezahlen: Das Modell unterstützt Apple Pay und Google Pay für das kontaktlose Bezahlen per Smartphone.
- Integriertes Bonusprogramm: Karteninhaber sammeln bei bargeldlosen Einkäufen Punkte und erhalten bei Partnerunternehmen bis zu 25 % Rabatt.
- Verlässlicher Kreditrahmen: Je nach Bonität vergibt das Institut eine monatliche Ausgabenlimite von CHF 500.00 bis CHF 10'000.00.
Nachteile
- Laufende Kartengebühr: Nach Ablauf des ersten Rabattjahres (CHF 30.00) fällt eine feste Jahresgebühr von CHF 48.00 an.
- Hohe Bargeldgebühren: Bargeldbezüge am Bankomaten kosten 4.00 %, mindestens jedoch CHF 10.00 pro Bezug.
- Fremdwährungsspesen: Bei Umsätzen in Fremdwährungen berechnet die Anbieterin einen Aufschlag von 2.00 %.
- Keine Versicherungsdeckungen: Das Kartenmodell verzichtet vollständig auf Reise- oder Warenschutzversicherungen.
Ein zentraler Kostenfaktor beim bargeldlosen Bezahlen sind die Kreditkarten-Kosten bei Ratenzahlung. Da Teilzahlung vertraglich möglich ist, droht bei unbedachtem Ausgleich ein effektiver Jahreszins von 12.00 %. Karteninhaber können diesen Sollzins vermeiden, indem sie das monatliche Lastschriftverfahren (LSV) mit 100 % Vollzahlung einrichten. Während die Handhabung im Inland überzeugt, schwächen Fremdwährungsspesen die Wirtschaftlichkeit auf Auslandseinsätzen spürbar ab.
Die Kreditkarte im Marktvergleich
Im Schweizer Markt tritt das Angebot gegen etablierte Gratis-Kreditkarten und Neobanken an, die komplett auf Jahresgebühren verzichten. Die nachfolgende Tabelle vergleicht die wichtigsten Eckdaten aus unserer Produktdatenbank.
| Produkt | Jahresgebühr | Fremdwährungsgebühr | Capitalo Score |
|---|---|---|---|
| Bonus Card Classic | CHF 48.00 (1. Jahr CHF 30.00) | 2.00 % | 49/100 (Mangelhaft) |
| Migros Cumulus Kreditkarte | CHF 0 | 0.00 % | 70/100 (Gut) |
| Cembra Certo One Mastercard | CHF 0 | 1.50 % | 69/100 (Befriedigend) |
| Neon Free | CHF 0 | 0.35 % | 82/100 (Sehr gut) |
Für wen eignet sich die Bonus Card Classic?
Ideale und weniger ideale Nutzerprofile
Die Bonus Card Classic rentiert primär für Konsumenten, die ihre Ausgaben überwiegend im Schweizer Detailhandel tätigen und das Partner-Netzwerk gezielt nutzen. Um die reguläre Kartengebühr von CHF 48.00 auszugleichen, bedarf es entsprechender jährlicher Kartenumsätze. Ebenso profitieren Nutzer, die eine flexible Monatsrechnung mit einer Limite von bis zu CHF 10'000.00 schätzen, ohne dabei das bestehende Bankkonto wechseln zu müssen.
Weniger geeignet ist die Karte für Reisen oder für Grenzgänger. Transaktionen ausserhalb des Franken-Währungsraums verursachen spürbare Spesen, weshalb bei häufigen Auslandsaufenthalten spezialisierte Kreditkarten für das Ausland wirtschaftlicher sind. Auch für regelmässige Bargeldabhebungen ist das Kartenkonto ungeeignet, da die Mindestgebühr von CHF 10.00 kleine Bezüge stark verteuert.
So beantragst du die Karte
Wer das Modell online beantragen möchte, durchläuft einen digitalen Prozess in vier Schritten. Als Grundvoraussetzungen gelten die Volljährigkeit (Mindestalter 18 Jahre) sowie ein fester Wohnsitz in der Schweiz. Der gewährte Kreditrahmen wird gemäss den gesetzlichen Vorgaben an die Informationsstelle für Konsumkredit (ZEK) gemeldet. Nach erfolgreicher Bewilligung trifft die physische Karte innert rund 7 Werktagen per Post ein.
Online-Formular ausfüllen
Du füllst das Antragsformular auf der Plattform aus und hinterlegst deine Personendaten sowie Angaben zur finanziellen Situation.
Identität nachweisen
Die Identitätsprüfung erfolgt digital mittels Schweizer Identitätskarte, Reisepass oder Ausländerausweis (Ausweis B oder C).
Rückzahlung einrichten
Im Kartenantrag wird die Zahlungsart festgelegt. Um Sollzinsen von 12.00 % p.a. zu vermeiden, empfiehlt sich die 100-prozentige Lastschriftbegleichung.
Kreditprüfung und Zustellung
Nach interner Bonitätsprüfung wird der Kreditrahmen freigegeben und die Karte innert sieben Tagen per Post zugestellt.
Experten-Einschätzung zur Bonus Card Classic
Alltagstaugliche Inlandskarte mit deutlichen Gebührenabstrichen
«Die Bonus Card Classic bietet als Standalone-Lösung eine solide Akzeptanz für Zahlungen im Inland, gerät im Wettbewerbsvergleich mit gebührenfreien Karten jedoch rasch ins Hintertreffen», erklärt Finanzexperte Alexander Senger von Capitalo. «Mit 49 von 100 Punkten und der Note ‚Mangelhaft‘ spiegelt das Testergebnis vor allem die fixen Kartenkosten sowie teure Nebengebühren für Fremdwährungen und Barbezüge wider. Bei aktivierter Ratenzahlung greift zudem der Höchstsollzins von 12.00 % p.a. Wer das Produkt nutzt, sollte zwingend auf Vollzahlung per Lastschrift setzen und Fremdwährungsumsätze vermeiden.»
Konditionen im Überblick
| Kondition | Details |
|---|---|
| Gebühren | |
| Jahresgebühr | CHF 48.00 / Jahr |
CHF 30 im ersten Vertragsjahr | |
| Partnerkarte | CHF 24.00 / Jahr |
| Ersatzkarte | CHF 20.00 |
| Auslandseinsatz | 2.00 % |
| Bargeld & Geldautomaten | |
| Bargeld Inland | CHF 10.00 / Abhebung |
| Bargeld Ausland | 4.00 % (min. CHF 10.00) |
| Tageslimit Bargeld | CHF 1'000.00 |
| Bargeldabhebung zinsfrei | Nein (nicht zinsfrei) |
| Zinsen & Rückzahlung | |
| Sollzins (variabel) | 12.00 % p.a. |
| Effektiver Jahreszins | 12.00 % p.a. |
| Zinsfreie Zeit | 30 Tage |
| Mindestrückzahlung | 2.50 % / Monat |
| Limits | |
| Kreditrahmen | CHF 500.00 - CHF 10'000.00 |
| Tageslimit Zahlung | CHF 5'000.00 |
| Monatslimit Zahlung | CHF 10'000.00 |
| Rewards & Cashback | |
| Features | |
| Kontaktlos bezahlen | Ja |
| Apple Pay | Ja |
| Google Pay | Ja |
| Online-Konto | Verfügbar |
| Voraussetzungen | |
| Mindestalter | 18 Jahre |
| Mindesteinkommen | CHF 0.00 / Jahr |
| Bonitätsprüfung | Nicht erforderlich |
| Girokonto erforderlich | Nein |
| Lieferzeit | 7 Werktage |