Fnac Mastercard im Test 2026: Gebühren & Erfahrungen

Kostenlos
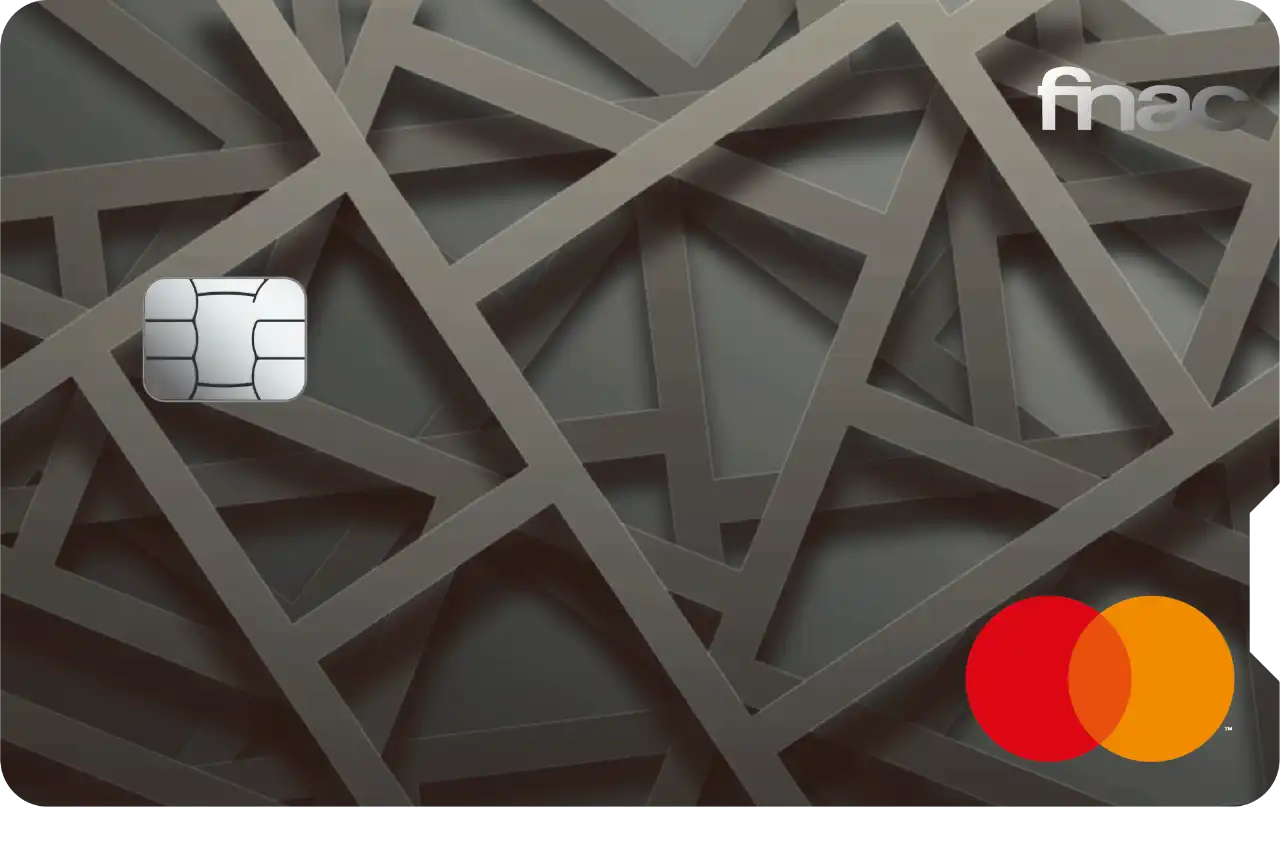
Die Fnac Mastercard bietet dauerhaft keine Jahresgebühr und ein Treueprogramm. Wir analysieren Konditionen, Gebühren und Alternativen im Schweizer Vergleich.
Fnac Mastercard in der Zusammenfassung
Die Fnac Mastercard der Cembra Money Bank bietet dauerhaft keine Jahresgebühr und erreicht im Capitalo Score 69 von 100 Punkten mit der Note «Befriedigend» (3,4 Sterne). Diese Kreditkarte richtet sich an treue Kundinnen und Kunden des Detailhändlers und unterstützt Mobile Payment via Apple Pay und Google Pay. Bei Transaktionen in Fremdwährungen fällt eine Gebühr von 2.00 % an. Für den gezielten Einsatz beim Partner Fnac bietet das Zahlungsmittel solide Vorteile, während beim Auslandseinsatz und bei Bargeldbezügen spürbare Kosten entstehen.
Vorteile und Nachteile
Diese Mastercard weist spezifische Stärken auf, die gegen signifikante Gebühren abgewogen werden müssen. Wir beleuchten die wichtigsten Aspekte, damit du eine fundierte Entscheidung treffen kannst. Besonders die fehlende Jahresgebühr fällt positiv auf, während die hohen Kosten für den Bargeldbezug einen klaren Schwachpunkt darstellen.
Vorteile
Keine Jahresgebühr
Die Hauptkarte ist dauerhaft kostenlos. Im Vergleich zu klassischen Premium-Karten sparst du dir damit die jährliche Kartengebühr. Die Karte ist somit faktisch gratis.
Moderne Zahlungsmittel
Apple Pay und Google Pay werden vollumfänglich unterstützt. Dies vereinfacht mobile Transaktionen im Alltag. Kontaktloses Bezahlen ist zudem möglich.
Kautionsfähig
Bei Hotels und Mietwagen wird die Karte für Kautionen akzeptiert. Der individuelle Kreditrahmen beträgt je nach Bonität bis zu CHF 20'000.00.
Kostenlose Partnerkarte
Eine kostenlose Partnerkarte ist inklusive, was für Paare im selben Haushalt praktisch ist.
Nachteile
Bindung an das Fnac-Programm
Die Karte ist an das Fnac-Treueprogramm gekoppelt. Allfällige Kosten einer Fnac-Mitgliedschaft solltest du bei der Gesamtrechnung berücksichtigen.
Gebühren für Bargeldbezüge
Für Bargeldbezüge fallen Gebühren von 3.75 % (mindestens CHF 10.00) pro Abhebung an. Wer regelmässig Bargeld bezieht, sollte diese Kosten bei der Nutzung der Karte berücksichtigen.
Gebühren bei Fremdwährungszahlungen
Auf Zahlungen in Fremdwährungen wird ein Aufschlag von 2.00 % erhoben. Bei regelmässigen Einkäufen oder Reisen im Ausland können dadurch zusätzliche Kosten entstehen.
Kosten bei Nutzung der Teilzahlungsfunktion
Bei Nutzung der Teilzahlungsfunktion fallen Sollzinsen von 12.00 % an. Um zusätzliche Kosten zu vermeiden, empfiehlt es sich, die monatliche Rechnung vollständig zu begleichen.
Marktvergleich
Im Vergleich mit Schweizer Alternativen aus unserer Produktdatenbank zeigt sich deutlich, wo die Schwerpunkte liegen. Wir stellen die Fnac Mastercard zwei etablierten Gratiskarten gegenüber, um Gebühren und Konditionen neutral einzuordnen.
| Kondition | Fnac Mastercard | Migros Bank Visa Free | Neon Free |
|---|---|---|---|
| Capitalo Score | 69 / 100 (Befriedigend) | 80 / 100 (Gut) | 82 / 100 (Sehr gut) |
| Jahresgebühr | CHF 0 | CHF 0 | CHF 0 |
| Fremdwährungsgebühr | 2.00 % | 0.00 % | 0.35 % |
| Bargeldabhebung (Inland) | 3.75 % (min. CHF 10.00) | 2.50 % (min. CHF 5.00) | CHF 2.50 |
| Sollzins | 12.00 % | 9.90 % | Keine Angabe |
Das Angebot der Cembra Money Bank richtet sich vor allem an Personen, die im Fnac-Netzwerk einkaufen. Die Migros Bank Visa Free ist für Personen geeignet, die häufig im Ausland bezahlen, da hier keine Wechselkurszuschläge anfallen. Auch das Modell Neon Free punktet bei Transaktionen ausserhalb der Schweiz mit niedrigen Gebühren.
Für wen eignet sich die Karte?
Zielgruppen im Überblick
Die Karte richtet sich an eine klar definierte Zielgruppe und bietet für diese einen echten Mehrwert. Ideal eignet sich die Karte für Konsumentinnen und Konsumenten, die regelmässig bei Fnac einkaufen und die dortigen Vorteile nutzen. Wenn du eine gebührenfreie Kreditkarte für Kautionshinterlegungen suchst, erfüllt sie diese Funktion zuverlässig.
Nicht ideal ist die Karte hingegen für Vielreisende oder für Personen, die häufig Bargeld am Automaten beziehen möchten.
So beantragst du die Kreditkarte
Die Beantragung der Fnac Mastercard kann entweder online über die Website oder direkt in einer Schweizer Fnac-Filiale erfolgen. Nach erfolgreicher Genehmigung wird die Karte per Post versendet.
Voraussetzungen prüfen
Du musst mindestens 18 Jahre alt sein, einen festen Wohnsitz in der Schweiz haben und über ein geregeltes Einkommen verfügen. Für die Legitimation benötigst du eine gültige Identitätskarte, einen Schweizer Pass oder für ausländische Staatsangehörige einen Ausländerausweis (B oder C).
Mitgliedschaft sicherstellen
Da die Kreditkarte mit dem Fnac-Treueprogramm verbunden ist, ist eine entsprechende Mitgliedschaft erforderlich. Diese kann direkt im Antragsprozess bestätigt werden.
Online-Antrag ausfüllen
Gib deine persönlichen Angaben und finanziellen Rahmendaten im Antragsformular der Cembra Money Bank ein. Anschliessend reichst du den Antrag online oder postalisch ein.
Bonitätsprüfung durchführen
Die Bank führt eine Bonitätsabfrage (unter anderem bei der ZEK) durch, um die Kreditwürdigkeit zu prüfen und den passenden Kreditrahmen festzulegen.
Kartenversand
Nach erfolgreicher Antragsprüfung erhältst du die physische Karte innerhalb von rund 7 bis 10 Tagen per Post.
Experten-Einschätzung
Die Fnac Mastercard der Cembra Money Bank schneidet mit 69 von 100 Punkten im Capitalo Score mit dem Testurteil «Befriedigend» (3,4 Sterne) ab. Sie stellt eine solide Option für Konsumenten dar, die eine gebührenfreie Kreditkarte für Inlandseinkäufe und Kautionshinterlegungen suchen. Wer die Karte ausschliesslich im Inland via Apple Pay oder Google Pay nutzt und die Monatsrechnung stets vollständig per LSV begleicht, vermeidet die hohen Sollzinsen von 12.00 %. Wegen der Fremdwährungsgebühr von 2.00 % und teuren Bargeldbezügen lohnt sich für Reisen jedoch ein Blick in unseren Kreditkarten-Vergleich.
Konditionen im Überblick
| Kondition | Details |
|---|---|
| Gebühren | |
| Jahresgebühr | Kostenlos |
| Partnerkarte | Kostenlos |
| Ersatzkarte | CHF 20.00 |
| Auslandseinsatz | 2.00 % |
| Bargeld & Geldautomaten | |
| Bargeld Inland | CHF 10.00 / Abhebung |
| Bargeld Ausland | 3.75 % (min. CHF 10.00) |
| Tageslimit Bargeld | CHF 1'000.00 |
| Bargeldabhebung zinsfrei | Nein (Zinsen nach Zahlungsfrist) |
| Zinsen & Rückzahlung | |
| Sollzins (variabel) | 12.00 % p.a. |
| Effektiver Jahreszins | 12.00 % p.a. |
| Zinsfreie Zeit | 20 Tage |
| Mindestrückzahlung | 2.50 % / Monat |
| Limits | |
| Kreditrahmen | CHF 500.00 - CHF 20'000.00 |
| Abrechnung | |
| Abrechnungsmodell | Manuelle Überweisung |
Zinsen fallen erst an, wenn man die Rechnung nicht innerhalb der gewährten Zahlungsfrist beglichen hat. | |
| Rewards & Cashback | |
| Features | |
| Kontaktlos bezahlen | Ja |
| Apple Pay | Ja |
| Google Pay | Ja |
| Online-Konto | Verfügbar |
| Voraussetzungen | |
| Mindestalter | 18 Jahre |
| Mindesteinkommen | CHF 0.00 / Jahr |
| Bonitätsprüfung | Nicht erforderlich |
| Girokonto erforderlich | Nein |
| Lieferzeit | 10 Werktage |
Häufige Fragen
1. Was kostet die Karte pro Jahr?
Für die Karte selbst fällt keine Jahresgebühr an. Für den Abschluss ist jedoch eine Mitgliedschaft bei Fnac erforderlich, für die je nach Mitgliedschaftsmodell separate jährliche Beiträge anfallen können.
2. Welche Gebühren fallen bei Zahlungen in Fremdwährungen an?
3. Kann ich mit der Karte kostenlos Bargeld abheben?
4. Wie hoch sind die Zinsen bei der Teilzahlungsoption?
Der effektive Jahreszins für die Teilzahlungsoption beträgt 12.00 %. Dies entspricht der seit dem 1. Januar 2026 gültigen gesetzlichen Zinsobergrenze gemäss Konsumkreditverordnung des Bundesrates für Überziehungskredite und Kreditkarten.
5. Ist dieses Produkt eine echte Kreditkarte oder eine Prepaid-Karte?
6. Kann ich die Karte mit Apple Pay und Google Pay nutzen?
7. Welche Voraussetzungen muss ich für die Beantragung erfüllen?
Voraussetzung für die Beantragung sind die Volljährigkeit (Mindestalter 18 Jahre), ein Wohnsitz in der Schweiz sowie eine ausreichende Bonität und ein geregeltes Einkommen. Ein starres Mindesteinkommen von CHF 2'500.00 schreibt die Bank laut aktuellen Produktkriterien nicht vor.